
Tributário
REFAZ ÓTICAS: oportunidade de regularização de dívidas de ICMS com benefícios para óticas e joalherias
Em 21 de setembro de 2026, o Estado do Rio Grande do Sul publicou o Decreto nº 58.975/26, que institui o Programa REFAZ ÓTICAS, permitindo a regularização de débitos de ICM e ICMS vencidos até 31 de dezembro de 2025 com reduções de até 95% em juros e multas. A abertura do sistema para formalização […]
Compartilhe


Publicado em 25/09/2026
Em 21 de setembro de 2026, o Estado do Rio Grande do Sul publicou o Decreto nº 58.975/26, que institui o Programa REFAZ ÓTICAS, permitindo a regularização de débitos de ICM e ICMS vencidos até 31 de dezembro de 2025 com reduções de até 95% em juros e multas. A abertura do sistema para formalização da opção depende de regulamentação da Receita Estadual, mas a quitação ou o recolhimento da primeira parcela deve ocorrer até 30 de novembro de 2026.
Poderão aderir ao Programa as pessoas jurídicas cuja atividade principal seja o comércio varejista de artigos de óptica (CNAE 4774-1/00) ou o comércio varejista de artigos de joalheria (CNAE 4783-1/01). Contribuintes que alteraram sua atividade cadastral ainda podem incluir débitos decorrentes de fatos geradores ocorridos na época em que exerciam tais atividades.
A Receita Estadual poderá confrontar as notas fiscais emitidas para verificar a atividade efetivamente praticada, que prevalecerá sobre a informação cadastral.
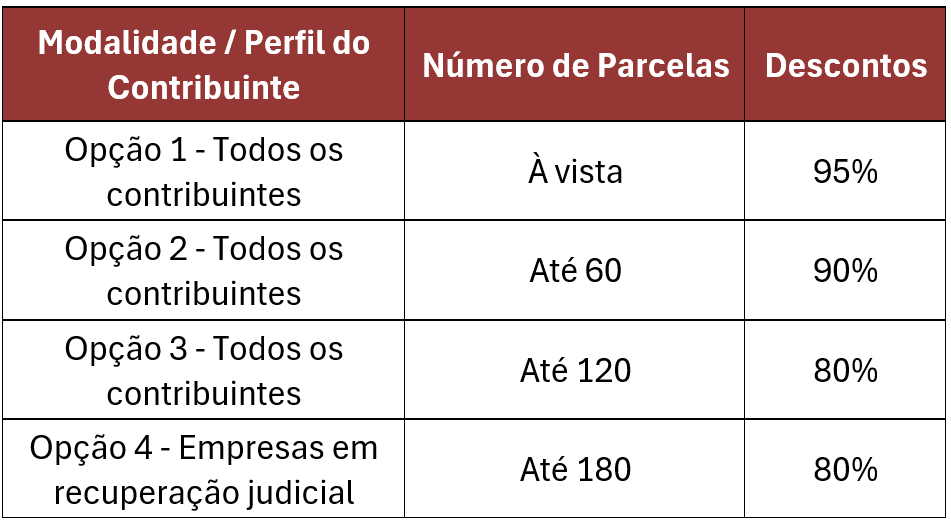
O pagamento deve ser realizado exclusivamente em moeda corrente (vedada a quitação mediante precatórios). O parcelamento é admitido em até 120 parcelas para contribuintes em geral e em até 180 parcelas para empresas em recuperação judicial. Débitos que estejam integralmente garantidos por depósito judicial apenas poderão ser pagos à vista, sem possibilidade de utilização dos valores depositados.
A tabela abaixo resume as modalidades e os respectivos descontos:
Custas processuais e honorários porventura devidos em processos judiciais são devidos integralmente.
Por fim, o contribuinte que aderir à transação deve se ater ao fato de que a adesão ocasiona (i) a renúncia de processo administrativo ou judicial cujo objeto seja o débito tributário transacionado, bem como (ii) a confissão da dívida.
Compartilhe


Você também pode gostar
Tributário
IN RFB n° 2.332 e 2.341 de 2026 definem critérios de monitoramento dos titulares de benefícios fiscais
CONTINUAR LENDOTributário
Nova lei altera as custas judiciais na justiça federal e no STJ
CONTINUAR LENDOTributário
Prorrogado o prazo de obrigatoriedade do Ajuste SINIEF 49/2025
CONTINUAR LENDOBem-vindo(a) à Newsletter do escritório Teixeira Ribeiro Advogados!
Tenha acesso exclusivo a informações jurídicas atualizadas, notícias relevantes do setor e artigos especializados redigidos por nossos experientes advogados. Para se inscrever, preencha o formulário abaixo e comece a receber a nossa NewsLetter periodicamente.
Política de Privacidade e Proteção de Dados: Garantimos a confidencialidade e o sigilo das informações fornecidas através deste formulário. Os dados coletados serão utilizados exclusivamente para fins de envio da nossa newsletter, conforme a legislação vigente de proteção de dados pessoais.